物联网的现状与未来发展趋势 从连接走向智能
物联网(IoT)正从概念炒作进入规模化落地阶段,成为数字经济的重要基础设施。当前,物联网在连接规模、行业应用和技术体系上已取得显著进展,但同时也面临安全、标准、碎片化等挑战。物联网将向泛在连接、智能边缘、无源物联和可信安全方向演进,并与人工智能、5G/6G、数字孪生等技术深度融合,推动社会生产与生活方式的深刻变革。
一、物联网发展现状分析
1. 连接规模持续扩大,总体增长趋于平稳
据 IoT Analytics 等机构统计,全球活跃物联网连接设备已超过 160 亿个,预计到 2030 年将突破 400 亿个。中国作为全球最大物联网市场,蜂窝物联网连接数已超过 20 亿,移动物联网终端用户占移动用户比例持续提升。连接增长从高速扩张期进入平稳增长期,市场重心由“连接数”转向“价值量”。
2. 行业应用纵深推进,消费与产业双轮驱动
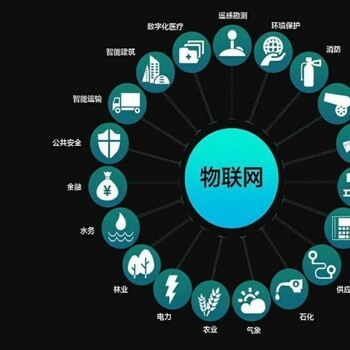
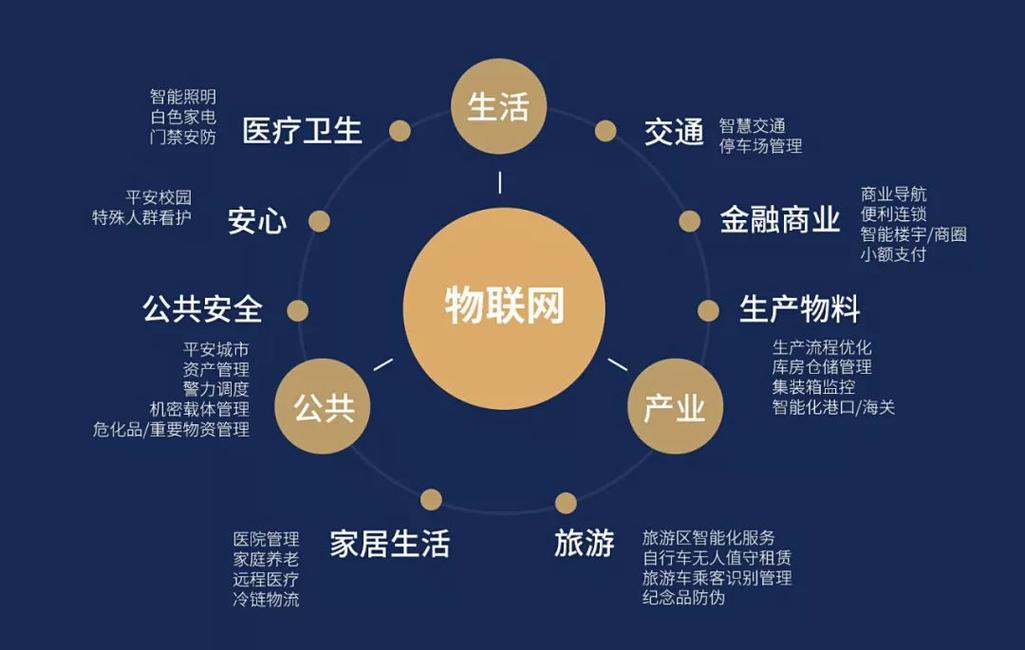
在产业侧,物联网已深入智能制造、智慧城市、智慧交通、能源电力、农业与环境监测等领域。工业物联网通过设备联网、预测性维护和产线优化,助力企业降本增效;智慧城市在公共安全、市政设施管理、环境监测等方面形成规模化部署。在消费侧,智能家居、可穿戴设备、智能汽车等市场保持活跃,车联网成为增长最快的细分领域之一。
3. 技术体系日趋成熟,新型连接技术并行发展
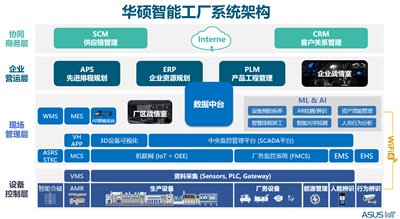
感知、网络、平台、应用四层架构基本稳定。连接技术呈现“蜂窝+非蜂窝”并行格局:NB-IoT、LTE Cat.1 和 5G RedCap 共同承接中低速与中速率场景,LoRa、Wi-SUN、蓝牙、UWB 等满足局域与低功耗需求。边缘计算与云平台协同成为主流架构,物联网平台从连接管理向设备管理、数据分析和应用使能演进。
4. 安全与标准短板仍存,规模化落地受制约
安全方面,设备基数大、防护能力弱、供应链复杂,导致僵尸网络、数据泄露和隐私风险突出;标准方面,跨行业、跨平台的互联互通仍未完全解决,碎片化推高集成成本;商业模式方面,部分项目仍依赖政府投入,企业侧付费意愿和可复制模式有待培育。
二、物联网未来发展趋势
1. 泛在连接与通感一体化
5G-Advanced 和 6G 将推动物联网从“连接万物”走向“感知万物”。通信与感知融合(ISAC)使基站兼具环境感知能力,RedCap 和 eRedCap 进一步降低 5G 物联终端成本,卫星物联网补充偏远地区覆盖,形成空天地海一体化泛在连接。
2. 无源物联网与极低功耗技术突破
基于环境能量收集和反向散射通信的无源物联网技术逐步成熟,有望实现标签级设备的低成本、免维护连接,大幅拓展物流、零售、资产管理等场景的连接边界。低功耗广域网和能量采集技术持续推进,延长终端寿命,降低部署运维成本。
3. 边缘智能与 AI 原生物联网
人工智能从云端下沉至边缘和终端,推动物联网系统实现本地实时决策、异常检测和自适应优化。AI 原生物联网强调以数据与模型为中心的系统设计,结合 TinyML、模型压缩和联邦学习,提升隐私保护和响应效率。
4. 数字孪生与行业纵深融合
物联网数据与数字孪生结合,在制造、能源、交通、城市治理中构建物理实体的虚拟映射,支撑仿真优化和预测性决策。行业应用从单点监测走向全流程闭环,从“可用”向“好用、易用”升级。
5. 安全可信与标准化协同
设备身份认证、零信任架构、安全 Boot 和固件升级机制将成为标配,安全能力从附加项转为内生能力。Matter、OCF 等跨生态标准持续推进,行业标准与合规监管协同加强,可信物联网成为规模化部署的前提。
三、
物联网已走过以连接为核心的上半场,正进入以数据、智能和价值为核心的下半场。未来竞争的关键不在于连接数量,而在于能否为行业提供可复制的解决方案、可信的安全保障和可持续的商业模式。对于物联网技术服务企业而言,应聚焦垂直场景、强化平台与边缘能力、构建安全与标准优势,在产业数字化浪潮中把握增长机遇。
如若转载,请注明出处:http://www.tenyxcx.com/product/6.html
更新时间:2026-11-01 12:50:09